
En el panorama actual del sector asegurador en España, contratar una póliza se ha convertido en un trámite sencillo. Pero garantizar una indemnización justa tras un siniestro requiere rigor técnico. En este artículo te presentamos nuestras guías de seguros. De utilidad y que ponemos a su su disposición.
La diferencia entre una tramitación limpia y la aplicación de la letra pequeña (regla de proporcionalidad, exclusiones de uso o infraseguro) radica en cómo se hayan evaluado los riesgos antes de firmar el contrato.
En Seguros Agencia abogamos por la transparencia y el asesoramiento cualificado. Para ayudar a familias, propietarios, autónomos y empresarios a tomar decisiones fundamentadas, hemos estructurado un completo portal de recursos donde puedes consultar directamente nuestra Guía Completa de Seguros.
Además de una red de portales monográficos donde analizamos en profundidad las garantías clave de cada ramo.
A continuación, presentamos nuestra biblioteca técnica de recursos (guías de seguros) clasificada por áreas de protección patrimonial y personal.
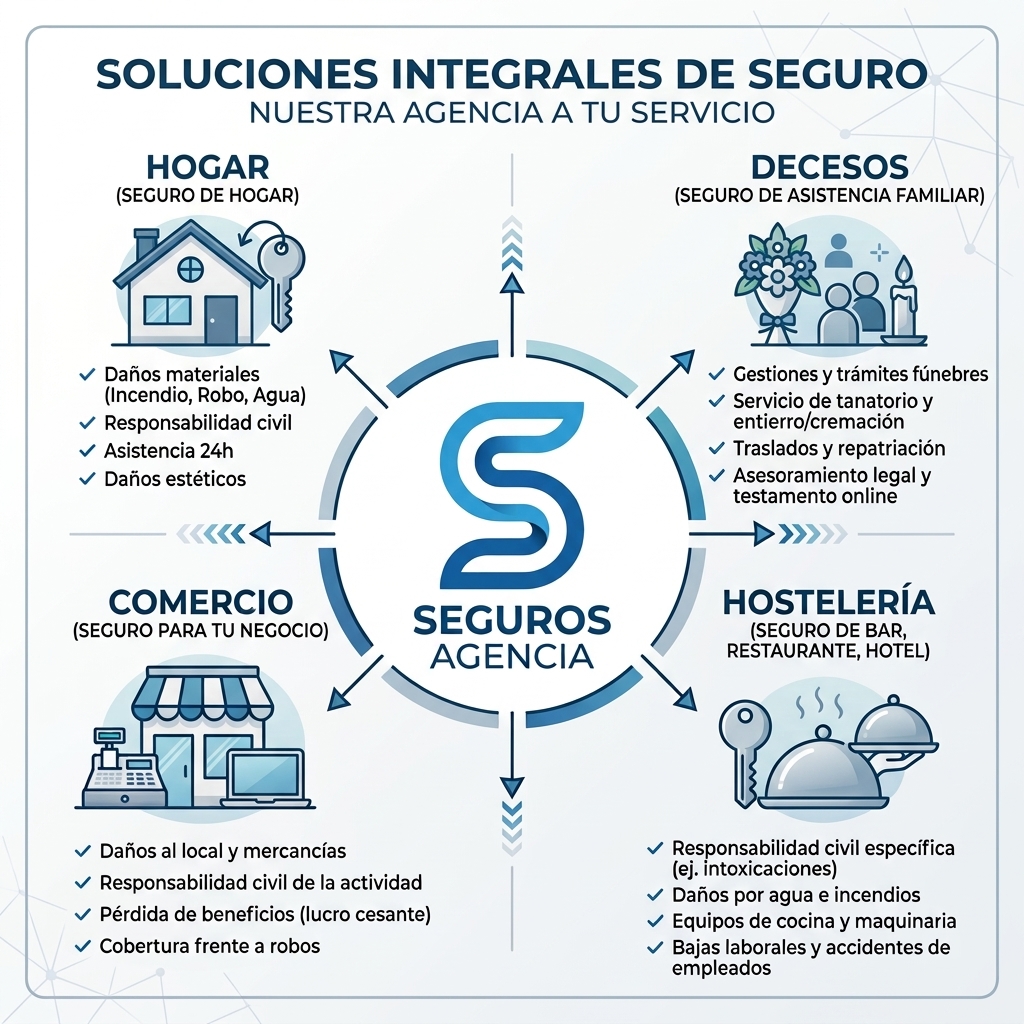
1. Protección del Patrimonio Familiar: Multirriesgo Hogar
El seguro de hogar ha evolucionado mucho más allá de las coberturas exigidas por las entidades bancarias al constituir una hipoteca.
La correcta valoración del continente (la estructura de la vivienda) y del contenido (muebles, enseres y objetos de valor) siempre ha sido de gran importancia. Estos datos determinan la viabilidad económica ante un siniestro grave como un incendio o una inundación.
Las contingencias más habituales, daños por agua, rotura de cristaleras, robos dentro y fuera de la vivienda o la Responsabilidad Civil familiar frente a terceros. Estos siniestros exigen un ajuste milimétrico de las sumas aseguradas para evitar el temido infraseguro.
- Puntos críticos a revisar: Cobertura de atascos y localización de averías sin rotura, inclusión de aparatos eléctricos por sobretensión y límites en bienes de valor especial.
- Recurso técnico recomendado: Para consultar análisis pormenorizados de cláusulas, comparativas de coberturas y ejemplos reales de tramitación de siniestros en viviendas, puedes acceder a nuestra página especializada en la Guía Informativa de Seguros para Hogar.
2. Previsión Familiar y Gestión Integral de Decesos
El seguro de decesos es una de las pólizas con mayor arraigo en la sociedad española, pero su función ha cambiado radicalmente en los últimos años.
Hoy en día, la cobertura no se limita únicamente a la prestación del servicio funerario y sepelio. Se articula como una herramienta de gestión administrativa y jurídica para los momentos más complejos de la familia.
La inclusión de garantías complementarias como la redacción de testamento vital y notarial online, el borrado de la huella digital del fallecido. Junto a las clásicas como el traslado e incineración y la asistencia jurídica para la obtención de certificados y tramitación de herencias, que aportan una tranquilidad inestimable a los herederos.
- Puntos críticos a revisar: Selección de la modalidad de prima adecuada (nivelada, mixta, seminivelada o natural). Excelente para evitar incrementos desmedidos a edades avanzadas.
- Recurso técnico recomendado: Analizamos al detalle las diferentes tarifas. También modalidades y derechos del asegurado en la guías de seguros de nuestro portal especializado Todo Seguros de Decesos (Guía).
3. Protección de Pymes y Locales Comerciales a Pie de Calle
Los establecimientos comerciales y pequeños negocios están expuestos a riesgos operativos constantes. Una avería en el sistema eléctrico que inutilice la maquinaria, un atraco en el local o la rotura del escaparate pueden paralizar por completo la actividad comercial, generando pérdidas económicas directas y costes fijos inasumibles.
Garantizar la continuidad del negocio requiere evaluar coberturas clave como la pérdida de beneficios o indemnización por paralización de actividad, la responsabilidad civil de explotación y la cobertura de bienes de clientes bajo custodia.
- Puntos críticos a revisar: Declaración correcta de las medidas de seguridad exigidas por la aseguradora (alarmas conectadas, rejas, detectores de humo) para evitar el rehusamiento del siniestro en caso de robo.
- Recurso técnico recomendado: Puedes profundizar en la normativa, gestión de riesgos para tiendas y casos prácticos en la Guía de Seguros para Comercios.
4. Sector Hostelería: Bares, Restaurantes y Cafeterías
La hostelería exige un tratamiento técnico independiente debido a la alta siniestralidad asociada a sus instalaciones y a las estrictas exigencias normativas de la administración local y autonómica.
La combinación de equipos térmicos, manipulación de alimentos y afluencia continua de público genera una exposición a riesgos muy concreta. Esta guías de seguros para hostelería esta diseñada para su utilidad total.
Colectivos como bares, restaurantes y cafeterías deben prestar especial atención a coberturas como por ejemplo:
el incendio derivado de la falta de mantenimiento o acumulación de grasa en campanas extractoras, el deterioro de géneros en cámaras frigoríficas por interrupción del suministro eléctrico y las reclamaciones por intoxicación alimentaria o accidentes en terrazas exteriores.
- Puntos críticos a revisar: Cumplimiento estricto de las revisiones periódicas de extintores y conductos de extracción. Así como la delimitación de la Responsabilidad Civil Patronal para la plantilla de trabajadores.
- Recurso técnico recomendado: Consulta nuestros informes de prevención y auditorías de riesgos específicos para establecimientos de restauración en nuestra Guía técnica de seguros para hostelería.
Conclusión: El Valor Añadido del Mediador de Seguros Exclusivo
Tener acceso a guías de seguros e información especializada es el primer paso para comprender el alcance real de tus pólizas. Sin embargo, contar con el respaldo, la interpretación de la norma y la defensa de tus intereses por parte de un agente de seguros profesional en el momento en que ocurre un siniestro marca la diferencia entre el cobro de una indemnización o el rechazo de la compañía.
Si deseas auditar tus pólizas actuales de hogar, negocio o previsión familiar sin compromiso. En Seguros Agencia ponemos a tu disposición nuestro equipo técnico para diseñar una solución a la medida de tus necesidades reales.